速讯:小摩:贝壳-W目标价上调至65港元 维持“增持”评级
 (资料图片仅供参考)
摩根大通发布研报称,将贝壳-W(02423)H股目标价由59港元上调至65港元,美股(BEKE.US)目标价由23美元上调至25美元,维持“增持”评级,并将贝壳列为中国文娱及垂直互联网股票领域的首选股之一。该行更看好公司存量房、租赁及装修业务的增长前景,将2027年纯利预测上调7%,预计2026年纯利同比增长77%。
该行指出,贝壳2026年纯利增长预计受租赁服务扩张及中介网络、门店成本优化支持。公司今年以来股价上涨13%,跑赢同期累计下跌31%的中国海外互联网ETF(KWEB)。二手房成交量保持韧性,首九个月同比增长11%,截至10月18日的10月累计成交量同比增长26%。
摩根大通预计,贝壳2026至2028年经营利润复合年增长率约25%,主要受惠于二手房市场改善、租赁服务及家装业务发展。其中,公司约40%的利润来自二手房交易,近期楼市政策有利于相关业务;租赁服务2026年利润预计约10亿元人民币,业务量增长超过30%;家装业务预计第三季度达到收支平衡。
该行认为,人工智能有助贝壳向开发商及买家提供更好的住房服务、扩大市场份额,并提升顶尖经纪人的工作效率。相关正面因素预计能够抵销新房成交可能下滑带来的压力。

- 头条:雪峰科技:截至2026年10月30日,公司股东总户数32,963户
- 不是杜兰特!不是阿门!场均23+8+7冲击MVP,火箭正式迎来“哈登接班人”
- Salesforce拟27亿美元收购AI客服Cresta_今头条
- 中国汽车工业协会:9月,汽车商品进出口总额为334.4亿美元,环比增长9.3% 焦点速讯
- 观热点:厄尔尼诺将对我国今冬明春气候产生明显影响
- 热头条丨11月3日皇台酒业涨停:白酒,葡萄酒概念热股
- 捷利交易宝(08017)10月注册用户数量约92.85万 同比增长5.6%
- 百廿上理!“邮政移动文创快闪车”亮相校园
- 大行评级|野村:PUMA大中华区市场销售复苏,续列安踏为中国运动服饰板块首选股 视焦点讯
- 速看:铜陵有色(000630):控股股东非公开发行科技创新可交换公司债券获得深圳证券交易所无异议函
- 广东:加快5G-A移动通信网络规模商用 推进万兆光网部署应用
- 对白|一只野猪的奥斯卡获奖指南
- 上证综指11月3日跌0.82%
- 11月3日工业硅期货收盘下跌0.7%,报8535元
- 【调研快报】华勤技术接待3W Fund Management Limited等277家机构调研
- 鹏华基金:三重利好支撑中短地方债配置性价比 每日头条
- 金牌家居:当前尚处于付费转化的早期测试阶段
- 当地文旅回应“小小徐”婚礼被质疑是剧本:正核实处理_当前关注
- 每日速读!SpaceX正与Boost Mobile洽谈,寻求扩大无线通信网络覆盖范围
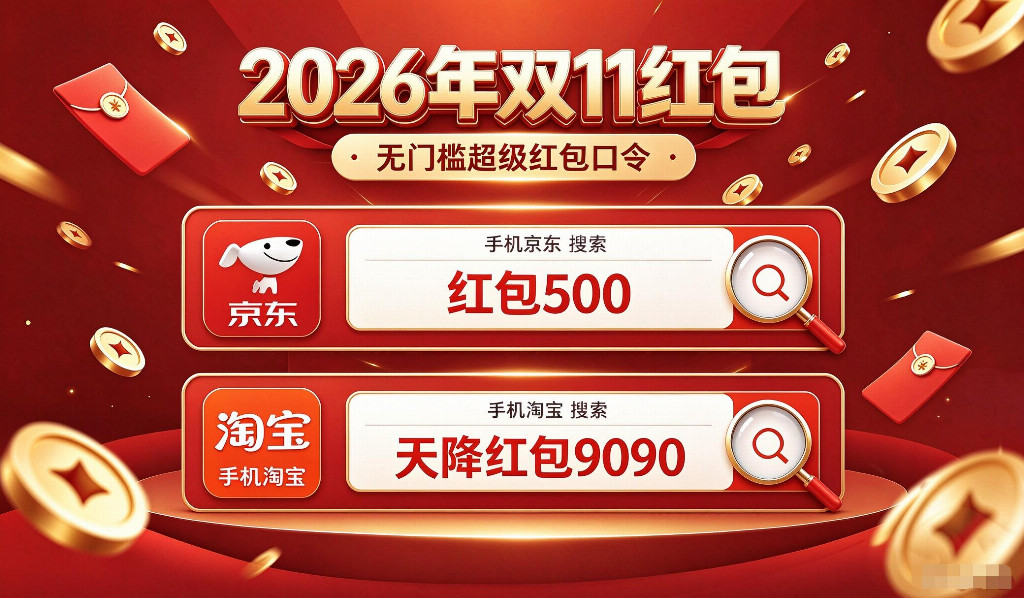
- 2026年最后一波双11红包口令来了!京东双11领红包口令是【红包500】淘宝天猫双11领红包口令是【天降红包9090】
- 时讯:阳信县中医医院床旁支气管镜技术助力重症患者气道救治
- 十日谈·夜光杯×艺术节|张琳沅:意义落在感官之后
- 全国首单古城保护更新类REITs在上交所挂牌 首期发行规模5.56亿元
- 我国广电视听形成“两个10亿”超大规模市场格局 每日速读
- 国家数据局:健全数据要素基础制度 深化数据资源开发利用
- 晨曦航空(300581.SZ):截止2026年10月30日公司户数约58000
- 中信建投正申报SFISF操作 称三大因素有望推动A股见底回升
- 机床产业估值偏低获资金关注,关注工业母机ETF国泰(159667)机遇
- PriceSeek提醒:南通织造淡季 纱线需求端承压_关注
- 每日简讯:火箭开季7胜1负后!战绩含金量太足,申京破纪录,1签约体现价值
- NBA球星文班亚马称少林寺训练已在next level 今日热文
- 开拓者4人上双逆转掘金!克林根17+18+3+4,杨瀚森赛后拥抱约基奇
- 每日热门:吉利汽车(00175)因认股权获行使而发行20万股
- 每日精选:吉利汽车控股有限公司(00175.HK)董事行使认股权发行20万股
- 完胜!马克西26+11+4+2,威尔逊24+7+4+4,詹姆斯立大功,东部新霸主诞生 焦点播报
- 哈珀17+7+8打爆新科榜眼秀,文班亚马两双+3封盖,马刺双杀爵士 视焦点讯
- 观察:1000三分里程碑!鲍尔轰34+6迎生涯夜 华子伤停后转SG势头更猛
- 三峡能源拟设立新公司!_观速讯
- 160MW/640MWh储能工程并网!时代天源助力宁夏80万千瓦光伏光储协同
- 【粤黔协作 筑梦赫章】黄晓红:千里奔赴育桃李 山海同心践初心 最新快讯
- 最快48小时枝头直达:一颗七鲜安心大蓝莓的抢鲜之旅
- 10月份公募调研超万次 医药生物与电子行业受青睐
- 48岁美女主持人杨乐乐近况曝光!嫁给汪涵生下一子,如今婚姻很幸福_焦点速读
- 最资讯丨“十五五”末 新兴支柱产业产值有望超10万亿元
- 马斯克:Grok Bot运行成本相对收入“高得不可持续”,周额度提前耗尽非技术故障
- PriceSeek提醒:比利时塑料回收厂投运 再生供给扩容 观焦点
- 生意社:11月2日甲醇外盘市场收盘价格下调
- 西南期货:原糖高位震荡回落 焦点速讯
- 国家发改委答证券时报记者提问:支持有能力的民营企业牵头承担国家重大技术攻关任务
- 每日速递:恒生科技指数盘中涨幅扩大至1%
- 今头条!龙蟠科技股价拉升近9% 前三季度营业收入同比增长110.72%
- 603289,拟收购半导体公司!切入存储行业-关注
- 最新:603289,拟收购半导体公司!切入存储行业
- 焦点快看:先导智能(00470.HK)连续2日回购,累计回购86.31万股
- 11月3日生意社锌基准价为25583.00元/吨
- 北交所融资融券余额75.48亿元,环比增加6694.13万元 每日速看
- 焦点速看:成都蓉城中超收官战客场挑战鲁能,将准备惊喜大礼,以官宣为准
- 这都是局?1300买的黄金现在 800多!150万的房子现在 70万……_新视野
- 湖北支持中小企业创新发展 单个企业最高可获50万元-每日热讯
- 生意社:11月3日中石化对二甲苯价格暂稳 每日热讯
- 新华通讯频媒(00309.HK)配售583万股新股 每股0.80港元
- 焦点速看:人类注意力不够用了?DeepSeek决定让AI自己管自己。。。
- Melius Research:将高通目标价下调至170美元|焦点观察
- 券商晨会精华:非AI板块存在广泛的结构性修复机会 前沿资讯
- 十年不败纪录悬了!残阵大巴黎做客陶瓷球场,黄潜能否爆冷续命?
- 3连败开局,字母哥手握6200万美元球员选项-每日快报
- 每日信息:A股限售股解禁一览:8264.41万元市值限售股今日解禁
- 云路股份:融资净偿还127.96万元,融资余额2.77亿元 每日快讯
- 每日速读!嘉兴华擎汽车零部件有限公司成立 注册资本100万人民币
- 滕哈赫谈曼联保级:英超一切皆有可能
- 金球奖官网提前“颁”出三座奖:凯恩、姆巴佩、亚马尔都成了赢家
- 1年仅1冠!央媒发文追问:国乒男队到底怎么了?2大短板彻底曝光-快资讯
- 每日热门:阿森纳一月追20岁法国前锋,拜仁巴黎同时出手抢人
- 快消息!索里亚诺:拉科2-1逆转奥萨苏纳,堪称赛季最佳
- 每日看点!股票型ETF持续净流入11月首个交易日A股放量上涨
- 保险服务业绩增长12.4%背后,从三季报看新华保险的客户经营逻辑 每日视讯
- 杰拉德:论能力我支持阿诺德回利物浦,他能让球队更强
- 视焦点讯!“漏斗领外套”今年秋冬又火了,怎么搭都时髦好看!
- 迪马济奥:法国U21关注蒙扎的曼加-福埃-翁多阿
- 数字人民币发工资的变与不变_微资讯
- 监管定调稳市场 信心修复驱动红利与科技双主线
- A股11月“开门红” 东山精密、东方财富获主力超10亿元增持
- 热推荐:滨江集团(002244.SZ)新增一起对外投资,被投资公司为杭州星顺置业有限公司
- 马托斯:我和克洛普共事了多年,如果不向他学习就太不明智了
- 实时焦点:济宁市汶上县康驿镇:擦亮识邪慧眼 ,筑牢宗教领域“防护墙”
- 盈康生命(300143.SZ):累计回购117万股-微速讯
- 潼关黄金(00340.HK)11月2日收盘跌3.72%,主力资金净流出55.18万港元-今日热搜
- 思考乐教育(01769):受托人根据股份奖励计划购买6.5万股 热消息
- 实时焦点:国内期货夜盘开盘多数下跌 燃油、原油等跌超3%
- 今日快讯:官方:法国名哨蒂尔潘将执法欧冠利物浦客战费内巴切
- 乔治:塔图姆下场时 我会承担更多责任为他分担压力
- 【调研快报】中集集团接待国联民生证券等27家机构调研-速读
- 慧博云通:10月30日董事岳阳增持股份合计4500股-观焦点
- 曦智科技:拟启动A股IPO进程
- 京城佳业中标北京四项医院物业服务项目 合同额6870万元-信息
- 认知大于努力,35岁女业主想卖掉2019年花200多万买的房,有人出90万,只因犹豫片刻,买家只花85万买到同小区其他业主的
- 400场西甲!伊斯科重当贝蒂斯主角,欧冠之旅将再写传奇_今日视点
- 焦点日报:鹰瞳科技-B(02251.HK)公布,2026年11月2日耗资约24.86万港元回购2.74万股股份
- 沃尔核材(09981.HK)11月2日斥资137.35万港元回购17.42万股|精彩看点
- 美图AI创作平台RoboNeo亮相海峡两岸文博会
要闻排行
- 华擎将A380ITX显卡价格下调至一千元出头 并低于英特尔零售价
- ThinkPadT14锐龙版今日开售 搭载处理器为商务本专用配置
- Win11Dev上线新预览版升级 任务栏弹出动画变换一新图案放大
- 消息称AMD将延迟至九月底推出X670等新品 且与英特尔同天对擂
- 博板堂:预测GTX1050Ti可在本月完全出完 产品已在两月前停产
- 华擎黑潮风暴主板新创下超频记录 i5-12400处理器再获提升
- 分型工艺推出全新中塔机箱Focus2 号称可将通风潜力发挥到极致
- 英国运营商宣布其将绑定AppleOne与电话套餐出售 月费价格公布
- 三星半导体预热终极SSD新品 散热马甲不同于旧款随机读取超快
- VideoCardz爆料i5-13600HX酷睿处理器:新品将升级至6大核
精彩推荐
超前放送
- 贾昌村的柿饼带头人
- 速讯:小摩:贝壳-W目标价上调至...
- 每日视点!日均换电单量突破11万...
- 【时快讯】安森美将收购稳压器创...
- 宝马第三季度税前利润同比下降11%
- 四大AI分析武里南联vs鹿岛鹿角:...
- 热推荐:港股异动 | 粤港湾智...
- 生意社:11月4日华鲁恒升异辛醇...
- 每日快报!国泰海通:维持滔博(06...
- 思瑞浦盘中涨停 600只科创板股上涨
- 黑旗重制版对比原版:老玩家重温...
- 每日快播:拉菲娜还是雅马尔?四...
- JOYPAULIAN解析雅马尔目标:欧冠与西甲
- 华创证券:维持九毛九(09922)“...
- 快资讯:腾讯混元发布新一代大语...
- 王兴兴判断2027年是机器人行业临...
- 快资讯丨马来西亚临时主帅:柔佛...
- 新动态:东契奇创下80年NBA纪录...
- 快消息!比亚迪:网传“天神之眼...
- 三友联众:10月订单整体保持稳定...
- A股午评:超3700只个股飘绿,沪...
- 每日消息!金科股份等成立智慧城...
- 奥联电子:截至2026年10月底,公...
- 双飞集团:截至10月30日最新股东...
- 碾压赫拉芬贝赫!利物浦 5000 ...
- 喜讯!王牌飞翼确定火线驰援大连...
- 客战亚冠前申花收到坏消息:陈晋...
- 【报资讯】安粮期货:铜暂且观望
- 今热点:PriceSeek提醒:美国豆...
- 当前关注:终于赢了!曼联欧冠让...
