海螺水泥周期底部现修复信号 供给约束成涨价关键
 【资料图】
CFi.CN讯:数据显示,海螺水泥2026年前三季度营收562.2亿元,同比降8.6%;归母净利润27.4亿元,同比大降56.9%,Q3单季利润仅2.2亿元,同比下滑88.9%。毛利率持续承压,Q3降至14.9%,主因水泥均价同比跌7.8%、煤炭成本同比涨30.6%。但经营性现金流韧性突出,Q3净额31.5亿元,同比增11.8%;账上现金达425亿元,资产负债率仅19.7%,财务极为稳健。
近期机构研报指出,9月以来错峰生产协同推进,叠加部分区域超产治理落地,水泥价格已开启自律性推涨。研报认为,当前需求虽仍疲软,但供给端约束正从政策预期转向实际执行,有望加速行业出清,改善供需格局。研报指出,公司作为龙头在周期底部仍显著优于同行,盈利修复弹性更大。
研报认为,估值已处历史底部,PE仅22.9倍,2026年股息率约5%,高股息 低估值提供强安全边际。短期看价格企稳回升,中期看供给刚性带来盈利中枢上移,配置价值凸显。



- 新版qq密保问题在哪里设置?qq密保设置入口
- 图解财报:江淮汽车前三季归母净利润-11.41亿元,上年同期-14.34亿元
- 大宗交易:泉阳泉成交2613.00万元,折价1.47%(10-30)|热门
- 观天下!曼联8场不胜陷降级区,蒂莱曼斯力挺卡里克拒换帅
- 每日看点!赖特:B费此前一直拖着曼联前进,他现在可能后悔没去沙特
- 贝特瑞10月30日大宗交易成交415.80万元
- 上期所调整燃料油、石油沥青期货相关合约涨跌停板幅度和交易保证金比例
- 中生北控生物科技(08247)拟委任潘光锦为独立非执行董事 焦点速递
- 锦江航运10月30日龙虎榜数据
- 每日观察!联合动力(301656.SZ):董事长增持公司股份计划实施完成
- 渤海化学(600800.SH)前三季净亏损3.89亿元 焦点速递
- 当前热议!恒指夜期开盘(10.30)︱恒生指数夜期(11月)报23303点 高水9点
- 焦点滚动:电子城(600658.SH)前三季净亏损4.19亿元
- 焦点热讯:绝处逢生 孙心然首进WTA巡回赛八强
- 瑞银:维持中国铝业(02600)H股“买入”评级及12.8港元目标价 第三季度盈利略胜预期 观热点
- 每日热点:汕尾金融监管分局关于马少青中国建设银行汕尾市分行副行长任职资格的批复
- 10月30日黑牡丹涨停:房地产,江苏国企改革,国企改革概念热股
- 生意社:10月30日烟台中瑞化工无水氟化氢价格动态 每日热闻
- 张雪称已经把母亲“拉黑”_新资讯
- 速递!43家百亿私募三季度末重仓股揭晓 合计持股市值671.66亿元
- 新钢股份:截至9月30日最新股东户数4.87万户,较上期减少1.55% 今日报
- 焦点快播:中国人民解放军南部战区位中国黄岩岛领海领空及周边区域组织战备警巡
- 每日播报!金顶山路面有段 “肠梗阻”!经督促,燃气公司三天修复丨贵阳融媒问政
- 微动态丨PriceSeek提醒:上海地区燃料油现货报价上调
- 港股异动 | 江西铜业股份(00358)再跌逾6% 三季度纯利环比下滑47% 大摩料其第四季有盈利压力 最新
- 江西铜业股份(00358.HK)绩后连跌两日,截至发稿,跌6.22%,报24.42港元,成交额5.62亿港元
- 焦点消息!千亿龙头大跌 H股破发近40% 公司回应投资浮亏
- 每日短讯:展鹏科技(603488.SH):施翔辞去公司副总经理、财务总监职务
- A股收评:超4600股下跌!沪指跌1.44%失守3600点,创业板指跌4.13%,文化传媒板块重挫 每日热议
- 生意社:10月30日开封九泓DBP企业报价上涨
- 国金证券:给予明阳电气买入评级
- 菜鸟首单公募REIT登陆深交所 出租率及租金收缴率均达100% 观焦点
- “十五五”全国算力用电量预计年均新增1000亿千瓦时以上|最新
- 10月30日LED概念板块跌幅达4% 快看
- 观速讯丨建投能源:坚持电量营销与燃料采购“两端”精细化管理,保持经营稳定
- 视点!南微医学集采全线中标 汇兑扰动不改龙头成长逻辑
- 速递!双鹭药业三季报:炒股亏超 4 亿 主业投资双双承压
- WTT法国冠军赛:10月30日赛程公布,孙颖莎王曼昱冲8强,周启豪梁靖崑遇劲敌-最新
- 今日热闻!错怪杜锋?广东外教时代“国青三核”竟无一人获稳定轮换时间
- 信任的对象变了:算法信任的交易成本重构——基于新制度经济学的分析_新要闻
- 最新:2026年10月30日洛阳宏进农副产品批发市场有限公司价格行情
- 维立志博-B(09887.HK):LBL-047I期研究B部分完成首例系统性红斑狼疮患者给药;新型BDCA2/TACI双靶点设计进入患者临床评估 每日动态
- 视讯!维立志博-B(09887):LBL-047I期研究B部分完成首例系统性红斑狼疮患者给药 新型BDCA2/TACI双靶点设计进入患者临床评估
- 焦点播报:CCTV5播王曼昱VS陈熠,林诗栋VS安宰贤,申裕斌VS孙颖莎,谁能赢
- 太尴尬了!40岁单身女子收到22岁同事搭车邀约暗自心动,婉拒后被发视频询问自己老吗,网友:我40岁做奶奶 讯息
- 每日报道:港股异动 | 携程集团-S(09961)早盘涨近6% 花旗预计公司三季度收入及经调整盈利符预期
- 邻里老友约起,本周来宝山龙湖天街,安心逛~-热门
- 今日快讯:梁文锋还在租房住?这些千亿富豪惊人相似
- 盘龙区炭之郎烤鸭店(个体工商户)成立 注册资本5万人民币_最新消息
- 景洪嘉利蛋糕店(个体工商户)成立 注册资本2万人民币 观速讯
- 昭通市昭阳区姜延辉汽车配件店(个体工商户)成立 注册资本10万人民币
- 长安马自达EZ-60激光版:一台不想让你后悔的车
- 要闻:今年以来以旧换新带动相关品类销售额超2万亿元
- 培育钻石概念震荡回升 沃尔德涨超10% 焦点速讯
- 青岛食品连收5个涨停板
- 10月30日影视动漫制作板块跌幅达5%
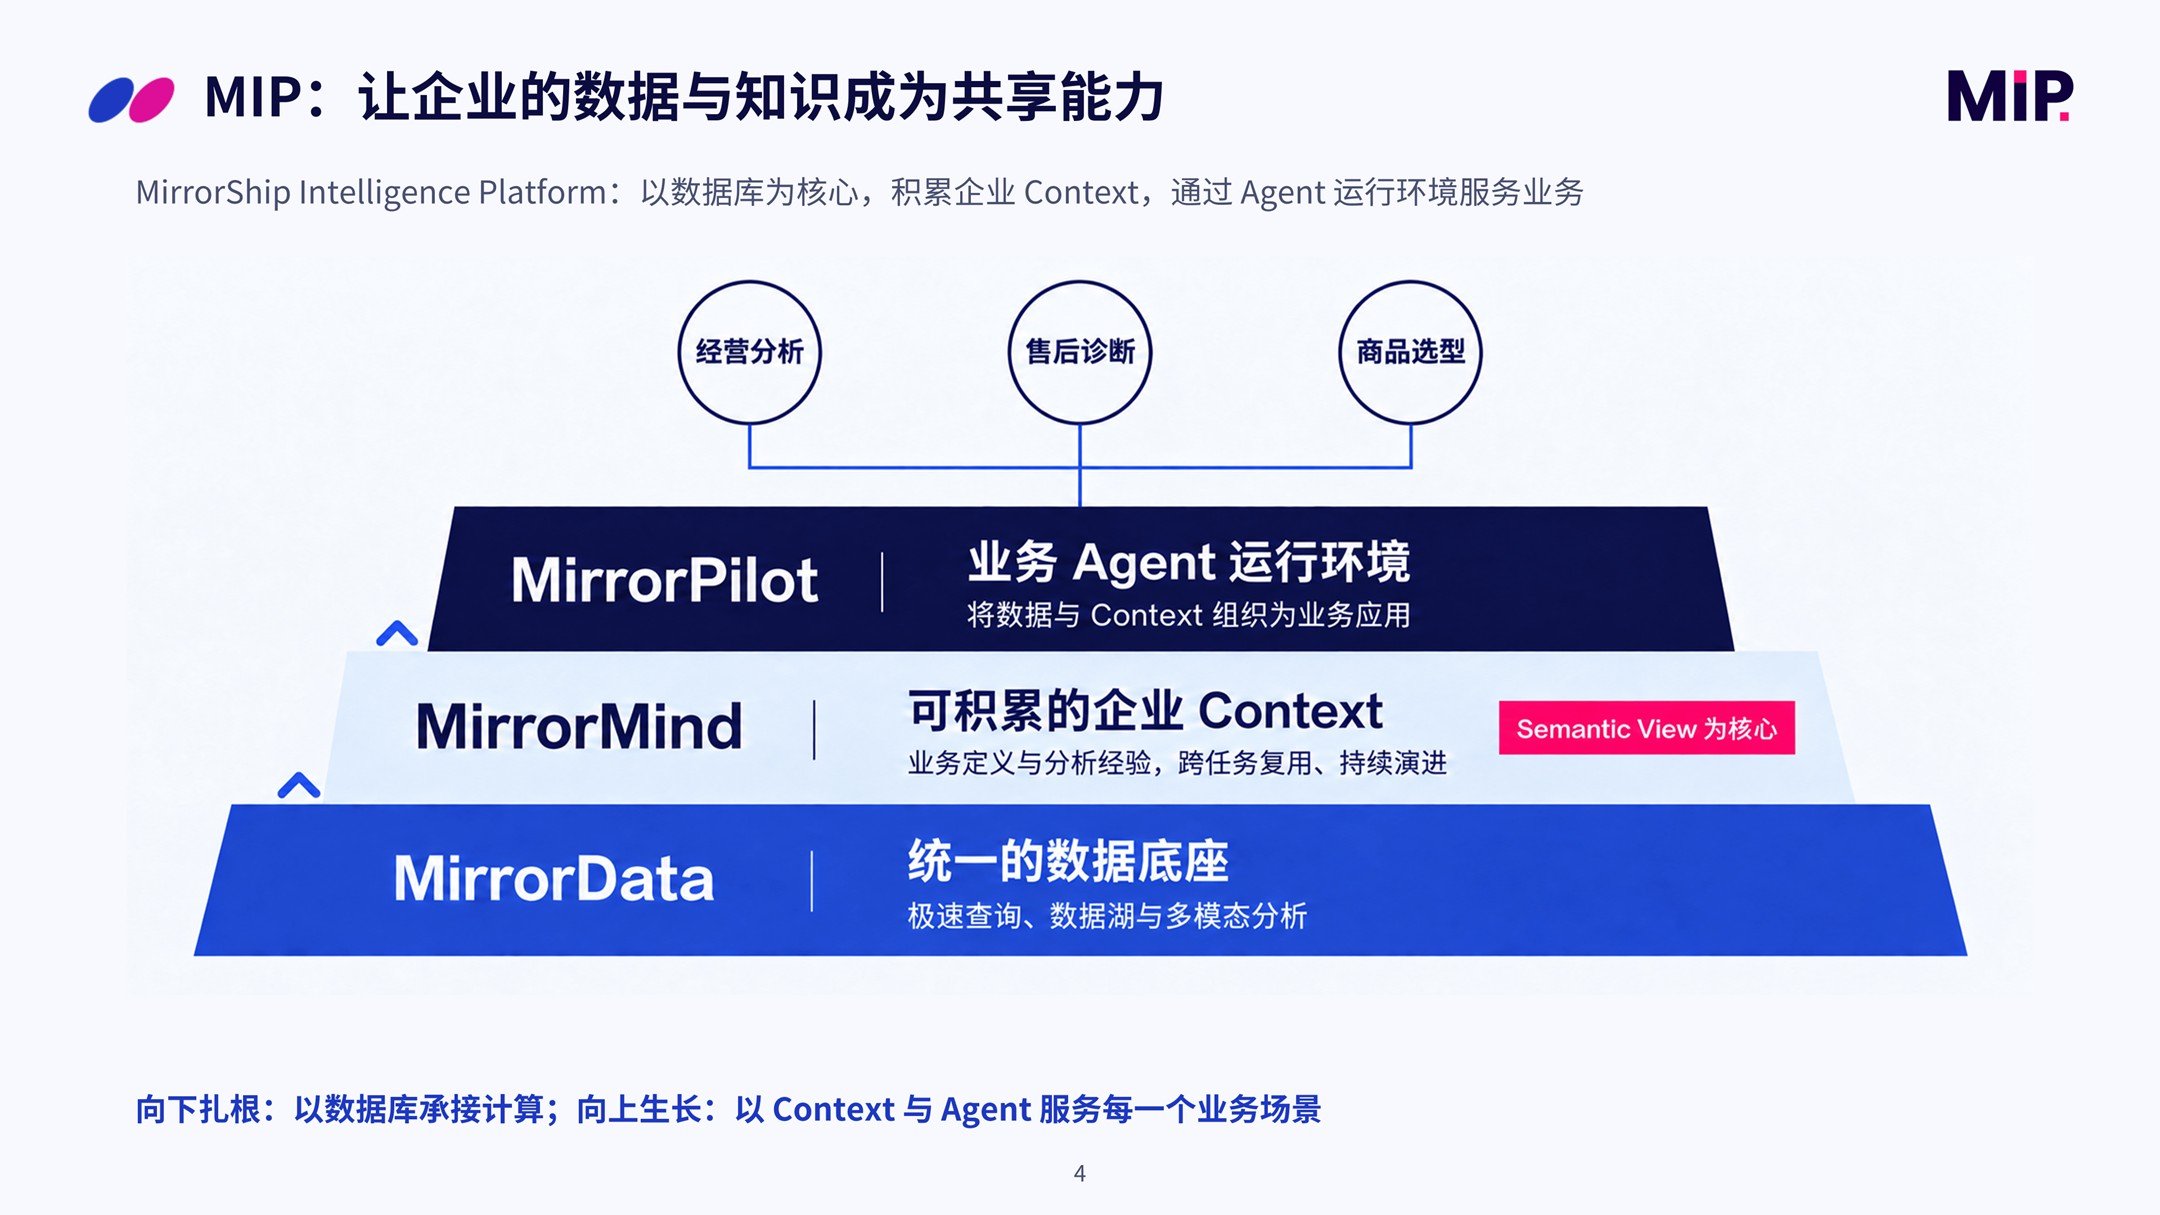
- 企业级AI Agent如何落地?镜舟MIP实践
- 天天资讯:双塔轰39+25,缺头号外援照样6连胜!再这么打下去,冠军真要没悬念了
- 接受一切结果,邱彪萌生去意,压力给到纪敏尚,山东男篮该换帅了
- 每日视讯:五千成都人飞济南,不是去看夺冠的,是去接人的!
- 青花汾20上涨2元 重新收复390元整数关口
- 青花郎零售均价大跌8元 创下近30天新低
- 云浮市中磬新材料科技有限公司成立 注册资本50万人民币 焦点快报
- 避开无效投放坑:从渠道选型到效果沉淀的完整路径
- 即时焦点:体坛短频快|开拓者执行杨瀚森第三年合同
- 坚持公平竞赛?于根伟这番表态,让成都蓉城和大连英博都喜忧参半
- 中国能源建设前三季度累计新签合同额6622.69亿元同比减少33.29%
- 宏光半导体附属深圳镓宏半导体获增资8000万元_当前热门
- 【热闻】贵州银行前三季度营业收入为93.61亿元 净利润33.47亿元
- 视焦点讯!10月30日生意社柴油基准价为9850.57元/吨
- 国金证券:给予古井贡酒买入评级
- 冷空气来袭!今天北京风力加大 明天迎明显降温最高温跌至12℃ 焦点日报
- 【独家】4-3!U17女足挺进8强,法国门将“扑点”前先看水,一次也没猜对
- 中金发布研报称,美国三季度GDP增长提速,内需动能强劲_快看
- 中航沈飞:融资净偿还2310.36万元,融资余额14.93亿元
- 恒力石化:融资净买入373.96万元,融资余额18.46亿元
- 老百姓:融资净偿还130.36万元,融资余额2.1亿元|独家焦点
- 记者:米兰、尤文都踢出耻辱一战,尤文是平庸球队
- 郭昊文:不仅运动员需要去提高,每个在篮球里面的职业都需要
- 上演完美帽子戏法,C罗当选全场最佳球员-焦点信息
- 每日看点!迪洛伦佐:助攻波利塔诺的传球?我模仿了德布劳内
- 时讯:萨巴蒂尼:不想评论斯帕莱蒂20年执教经历,指出问题并无不妥
- 百事通!直播:道琼斯收跌-0.25%
- 联瑞新材Q3业绩超预期 高端粉体放量驱动成长|信息
- [快讯]弘元绿能162万限售股11月6日解禁-焦点短讯
- 乔治白(002687.SZ)新增一起对外投资,被投资公司为山东金城医药集团股份有限公司
- 实丰文化: 关于股票交易异常波动的公告
- 冠军命运的判官!津门虎调整备战思路,末轮将直面冲冠的大连 消息
- 每日聚焦:能繁母猪存栏大降10.7% 生猪产能出清加速
- 赛季亚冠二首败,共20698名观众观战申花主场对町田比赛
- 最新快讯!腾盛博药-B(02137.HK)10月29日耗资5.21万港元回购5.4万股
- 中远海控(01919.HK)前三季度归母净利润306.49亿元,同比增长13.22%
- 关注:康诺亚-B(02162.HK)拟动用约1亿港元购回股份 用于受限制股份单位计划
- 5家大行股价创下年内新高,建设银行登上A股市值首位 今日播报
- 观速讯丨美的集团第三季度归母净利润同比增长25.93%
- 江苏短暂晴好后,周末雨水又要“返场”了
- 思考乐教育(01769.HK)根据股份奖励计划购买121,000股
- 图解财报:欧福蛋业前三季归母净利润-1094.99万元,上年同期6612.94万元 每日报道
- 龙旗科技(09611.HK)第三季度归母净利润约1.78亿元 同比增长17.37% 观天下
- 红宝丽:子公司泰兴化学计提资产减值5.78亿元
要闻排行
- 华擎将A380ITX显卡价格下调至一千元出头 并低于英特尔零售价
- ThinkPadT14锐龙版今日开售 搭载处理器为商务本专用配置
- Win11Dev上线新预览版升级 任务栏弹出动画变换一新图案放大
- 消息称AMD将延迟至九月底推出X670等新品 且与英特尔同天对擂
- 博板堂:预测GTX1050Ti可在本月完全出完 产品已在两月前停产
- 华擎黑潮风暴主板新创下超频记录 i5-12400处理器再获提升
- 分型工艺推出全新中塔机箱Focus2 号称可将通风潜力发挥到极致
- 英国运营商宣布其将绑定AppleOne与电话套餐出售 月费价格公布
- 三星半导体预热终极SSD新品 散热马甲不同于旧款随机读取超快
- VideoCardz爆料i5-13600HX酷睿处理器:新品将升级至6大核
精彩推荐
- 勇士胜湖人!库里轰31分,3配角齐爆,伦德博格哑火,东契奇死顶
- 视点!家有一老如有一宝!詹姆斯冲进历史前5,点名马克西,令人泪目了
- ESPN:沃尔特与库什纳敲定湖人出售条款,估值125亿美元
- 凯勒曼炮轰东契奇:每次进攻都找裁判,就为不回防|微头条
- 可孚医疗(301087.SZ)新增一起对外投资,被投资公司为华盖可孚咨询管理(湖南)有限公司 今日讯
- 广电总局:10月全国电视剧(网络剧)拍摄制作备案公示剧目共270部|简讯
- 当前焦点!Tyc:塔罗师预测阿根廷德比,博卡会获得一个点球但最终河床会赢
- 播报:央行优化短端利率调控机制 将在每个工作日开展隔夜逆回购操作
- 观天下!曼联8场不胜陷降级区,蒂莱曼斯力挺卡里克拒换帅
- 每日观察!联合动力(301656.SZ):董事长增持公司股份计划实施完成
超前放送
- 焦点热门:海天味业Q3盈利承压但...
- 海螺水泥周期底部现修复信号 供...
- 估值下调后,OpenAI将融资目标削...
- 主客表现:林肯城主场起伏,伯明...
- 观速讯丨迅捷兴:与中信银行签订...
- 阿里、苹果,重要合作来了!
- 【报资讯】OD:切尔西、富勒姆关...
- 热消息:90 岁钟南山现状:老年...
- 美国加州发生枪击致至少7人受伤
- 老板电器利润承压但现金流改善 ...
- 今日精选:半全场分析:托特纳姆...
- 勇士胜湖人!库里轰31分,3配角...
- 吉达国民1-6利雅得青年:豪门崩盘...
- 观点:半全场分析:马德里竞技后...
- 天天资讯:苏州银行业绩高增 风...
- 广元兴立商贸有限公司成立 注册...
- 每日消息!京东11.11“政企超省月...
- 当前热讯:长宁县恩金建材有限公...
- 视点!家有一老如有一宝!詹姆斯...
- 快资讯:一部手机的“回家路”
- 16分大胜复仇,三状元合体首胜!...
- 浅卡无袖短上衣搭配同色系瑜伽裤...
- 焦点快播:图说百科丨防跌倒 有妙招
- 每日简讯:彩经前瞻:马德里竞技...
- 北京秋渐浓 每日热讯
- 【环球财经】纽约金价30日下跌
- 怎么关闭支付宝APP里面的广告?...
- 迅雷VIP怎么开启去广告特权?设...
- Word怎么批量发送邮件?邮件合并...
- 简体字和繁体字怎么互相转换?转...
